تازه ها
مدیرعامل صندوق کارآفرینی امید
۶۴ هزار فقره تسهیلات صندوق کارآفرینی در سال ۱۴۰۴ پرداخت شد
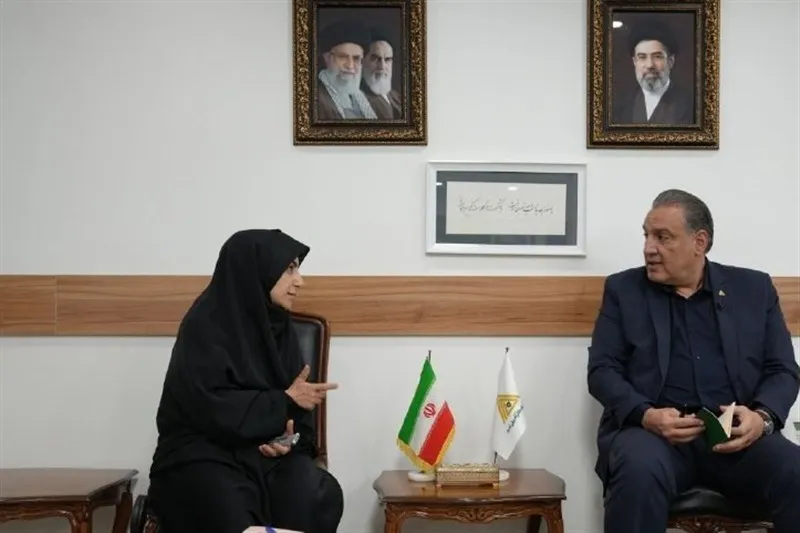
مدیرعامل صندوق کارآفرینی امید از پرداخت ۶۴ هزار فقره تسهیلات در سال ۱۴۰۴ خبر داد.
محسن ضیایی، مدیرعامل صندوق اشتغال و توسعه کارآفرینی در گفتوگو با خبرنگار اقتصادی خبرگزاری تسنیم، با اشاره به شرایط دشوار سال ۱۴۰۴ اظهار داشت: صندوق جریان نقدینگی خاص و متفاوتی از بانکها دارد و با همه این اوصاف، سال ۱۴۰۴ برای همه ما ایرانیان سال سختی بود؛ جنگ و اتفاقات دیماه را در دوره مدیریتی گذراندیم، اما در نهایت از لحاظ عملکردی، عملکرد صندوق بسیار خوب بود و در آخر سال نیز تا جایی که میتوانستیم تامین مالی انجام دادیم.
پرداخت ۶۴ هزار فقره تسهیلات با میانگین ۴۶۰ میلیون تومان
وی با اشاره به عملکرد سال ۱۴۰۴ گفت: در بهمنماه ۱۴۰۴ بیش از ۵۲ هزار و ۹۰۰ طرح را روی میز گذاشتیم؛ البته مفهوم این طرح با تعریف بانکیها و کارشناسان تفاوت دارد، چون اساساً مشاغل خانگی و کسبوکارهای خرد مدنظر ما هستند. در سال ۱۴۰۴، ۶۴ هزار فقره پرداخت تسهیلات داشتیم که بیش از ۹۰ درصد آن در حوزه کسبوکارهای کوچک است و میانگین پرداخت تسهیلات ۴۶۰ میلیون تومان بوده است. در کلانشهرها با دریافت ۵۰۰ میلیون تومان میتوان نیازهای معیشتی و کارآفرینی را برطرف کرد؛ در صندوق با میانگین ۴۶۰ میلیون تومان و نرخ بسیار مناسب، کارآفرین میتواند با دوره بازپرداخت بلندمدت کارآفرینی کند.
ضیایی همچنین از برگزاری مجمع سالانه صندوق در هفته آینده برای بررسی و تصویب مصوبات خبر داد.
پنلهای خورشیدی، پیشتاز تسهیلات ۱۴۰۴
وی با اشاره به بیشترین حوزه پرداخت تسهیلات در سال ۱۴۰۴، گفت: بیشترین میزان پرداخت تسهیلات صندوق در سال ۱۴۰۴ به بخش پنلهای خورشیدی و نیروگاههای زیر یک مگاوات اختصاص پیدا کرده است؛ چرا که کار مشترکی انجام دادیم و منابعی نیز روی آن گذاشتیم و آقای رئیسجمهور نیز روی این موضوع تأکید داشتند. در شهرهای کوچکی که پتانسیل این موضوع را داشتند، از نظر امکانسنجی بررسی شد و امکانات خوبی داشتند؛ مثلاً تسهیلات ۴۰ یا ۶۰ کیلووات پرداخت شد.
وی درباره سایر حوزههای تسهیلاتدهی افزود: دومین بخش، فعالیتهای کشاورزی و فرآوردههای کشاورزی است که به صنایع تبدیلی و موارد مشابه اختصاص پیدا کرده و حدود ۳۰ تا ۳۱ رسته فعالیت را در بر میگیرد.
تسعیر ۶۲.۳ درصد مخاطبان فاقد رتبه اعتباری
مدیرعامل صندوق با ارائه آماری از مخاطبان این نهاد، گفت: در حال حاضر ۶۲.۳ درصد از مخاطبان ما رتبه اعتباری C، D، E یا فاقد رتبه هستند. اگر این افراد به شبکه بانکی مراجعه کنند، شاید با آن تحلیلهای بانکی اصلاً نتوانند تسهیلات بگیرند؛ اما در صندوق این اتفاق میافتد و جالب است که همین ۶۲.۳ درصد، تسهیلات میگیرند و به پای تعهدشان میرسند.
وی درباره مشتریان فاقد رتبه اعتباری گفت: برخی این افراد را بانکناپذیر مینامند، اما من اسمشان را میگذارم مسئولیتپذیر، متعهد و شریف؛ کسانی که مبالغ ناچیزی دریافت کردهاند، اما خود را متعهد به ایفای تعهداتشان میدانند. این افراد در محلههای کوچکی زندگی میکنند، آبرودارند و دوست ندارند بهخاطر بازپرداخت نامنقرض وام، انگشتنما شوند.
۴۷ تا ۴۸ درصد مخاطبان صندوق را بانوان تشکیل میدهند
ضیایی با روایت خاطرهای از سفر استانی خود به سیستان و بلوچستان گفت: در سفری که به سیستان و بلوچستان داشتیم، از زابل شروع کردیم و به قسمتهای مختلف، شهر سوخته و از آنجا تا چابهار رفتیم. در پایان ۱۴۰۴، ۴۷ تا ۴۸ درصد از مخاطبان ما را بانوان تشکیل میدادند و ۵۲ درصد آقایان. جالب است که در استانهای محروم که حتی تصور میشود حضور بانوان کمتر باشد، بخش عمدهای از تعداد تسهیلاتگیرندگان را بانوان به خود اختصاص داده بودند.
وی ادامه داد: در نمایشگاهی که داشتم نگاه میکردم، خانمی کراوات، شال و سوزندوزیهایی تولید کرده بود که صادرات آن به کویت، استرالیا و عمان انجام میشود. امیدواریم تا پایان سال ۱۴۰۵، سهم بانوان از تسهیلات را به ۵۰ تا ۵۲ درصد افزایش دهیم.
تفاهمنامه سهجانبه با فنیوحرفهای برای مهارتآموختگان
وی درباره همکاری با نهادهای آموزشی توضیح داد: کسی که تعمیرات موبایل را یاد گرفته و بیرون میآید، نباید بگردد و بگوید پول از کجا بگیرم و سراغ این بانک و آن بانک برود؛ خود ما با فنیوحرفهای و آموزشگاههایی که تبحر و مهارت ایجاد میکنند و حتی کسانی که مهارتی کسب کرده و به ما معرفی میشوند، در صورت وجود ظرفیت، حمایت میکنیم. برنامه ما تامین مالی مهارتآموختگان است تا برای یافتن سرمایه سرگردان نشوند و مستقیماً وارد بازار کار شوند.
فراخوانی جدید برای تامین مالی مشاغل خانگی
ضیایی درباره برنامههای صندوق برای حمایت از مشاغل خانگی گفت: اخیراً نشست مشترکی با یکی از شرکتهای تولیدکننده بزرگ کشور داشتیم تا برای مشاغل خانگی فراخوانی بزنیم. افرادی آورده خود را بیاورند و در کنار آورده صندوق قرار دهند تا ما تامین مالی کنیم؛ به این ترتیب موجبات فروش بهتر و پررونقتر آن شرکت فراهم میشود و در نهایت تولید خانگی اتفاق میافتد. احتمالاً در ماههای پیشرو این خبر را خواهید شنید.»
تغییر بازی به سوی تسهیلات خرد
وی با تأکید بر ضرورت تغییر رویکرد تصریح کرد: باید زمین بازی را تغییر دهیم و در دوران جنگ و تحریم، توجه بیشتری به تسهیلات خرد اشتغالزا داشته باشیم. گاهی میگوییم تسهیلات خرد را صرفاً برای حل مشکل معیشت پرداخت کنیم، اما من تفکر دیگری دارم؛ وقتی به یک جوان فرصت اشتغال بدهید، او میتواند ازدواج کند و تشکیل خانواده بدهد و در نهایت فرزندآوری نیز به دنبال آن محقق شود. نمیتوان جوانی را که هنوز کاری ندارد، صرفاً با یک وام به ازدواج ترغیب کرد؛ اگر پرداختهایی انجام شود که موجبات اشتغال را فراهم کند، خودِ فرد به سراغ ازدواج و فرزندآوری میرود.
تمرکززدایی از کلانشهرها و ضریببندی استانهای کمبرخوردار
ضیایی درباره سیاست توزیع جغرافیایی تسهیلات گفت: اگر تامین مالی در کلانشهرهایی مانند تهران یا اصفهان بیش از پیش متمرکز شود، عملاً به افراد برای مهاجرت از روستاها و شهرهای کوچک به شهرهای بزرگ ترغیب میدهیم و نتیجه، توسعه حاشیهنشینی در کلانشهرهاست. بر اساس کار مطالعاتی همکاران ما، ضریبی در نظر گرفتهایم تا استانهای کمبرخوردار سهم بیشتری از تسهیلات را به خود اختصاص دهند و خوشبختانه این موضوع اکنون محسوس است؛ هرچند کار سختی است، چرا که ۴۰ تا ۵۰ درصد از منابع کل کشور در استان تهران قرار دارد.
نظارت هوشمند با سامانه «سامن»
وی درباره سازوکارهای پیشگیری از انحراف منابع توضیح داد: نظارتهای ما پیش، حین و پس از پرداخت انجام میشود و همراه با مشاوره شغلی و پیگیری مستمر اقساط است. سامانه سامن نیز به ما کمک زیادی میکند؛ همکاران ما هنگام بازدیدهای استانی، بلافاصله عکسها، روند پیشرفت فیزیکی و مالی پروژهها را بارگذاری میکنند. حتی اگر اشتغالآفرینی اتفاق نیفتد، طبق قرارداد مجبوریم تسهیلات را به نرخ بالاتر تبدیل کنیم و منابع را پس بگیریم.
سقف تسهیلات بر اساس ظرفیت اشتغالزایی
مدیرعامل صندوق درباره معیار سقف تسهیلات توضیح داد: سقف استفاده کارآفرین از تسهیلات صندوق بستگی به میزان اشتغال و رسته فعالیت او دارد. رویکرد ما این است که هر کس بیاید و ظرفیت اشتغالزایی داشته باشد، حمایت میکنیم.
رشد شاخصهای مالی در سال ۱۴۰۵
وی با اشاره به رشد شاخصهای مالی صندوق در ششماهه نخست سال ۱۴۰۵، پیشبینی کرد: تا پایان سال، تمام رکوردهای مالی سال گذشته در حوزه درآمد، مدیریت هزینهها و توسعه کسبوکار جابهجا میشود. در حوزه سودآوری نیز موفق شدیم در شهریورماه هدف تعیینشده را محقق کنیم و پیشبینی میکنیم تا برج هشت، کل سودآوری موردنیاز پایان سال ۱۴۰۵ محقق شود.
ضیایی درباره منابع صندوق نیز توضیح داد: دولت، مجلس و نهاد ریاستجمهوری یک سرمایه چهار همتی به صندوق اختصاص دادهاند که ابلاغیه آن را دریافت کردهایم، اما تخصیص آن هنوز صورت نگرفته است. امسال نیز توانستیم حدود یک همت افزایش سرمایه از محل سود انباشته داشته باشیم.
وی درباره چشمانداز صندوق خاطرنشان کرد: مطمئنم روزی را برای صندوق میبینم که صندوق صرفاً به سراغ منابع دستگاه اجرایی نرود، بلکه از طریق تعامل مثبت، منابع و جریان نقدینگی بسیار خوبی داشته باشد تا بتواند به کارآفرینان، سرپرستان خانوار و کسانی که در زمینه اشتغال فعال یا اشتغالآفرین هستند، کمک کند.
آگهی استخدام
مطالب بیشتر
ارسال نظرات