تازه ها
امیرحسین رمضانی در گفتوگو با بازارکار مطرح کرد
نسل Z و آینده صنعت بیمه ضرورت عبور از فروشندگی به مشاوره حرفهای
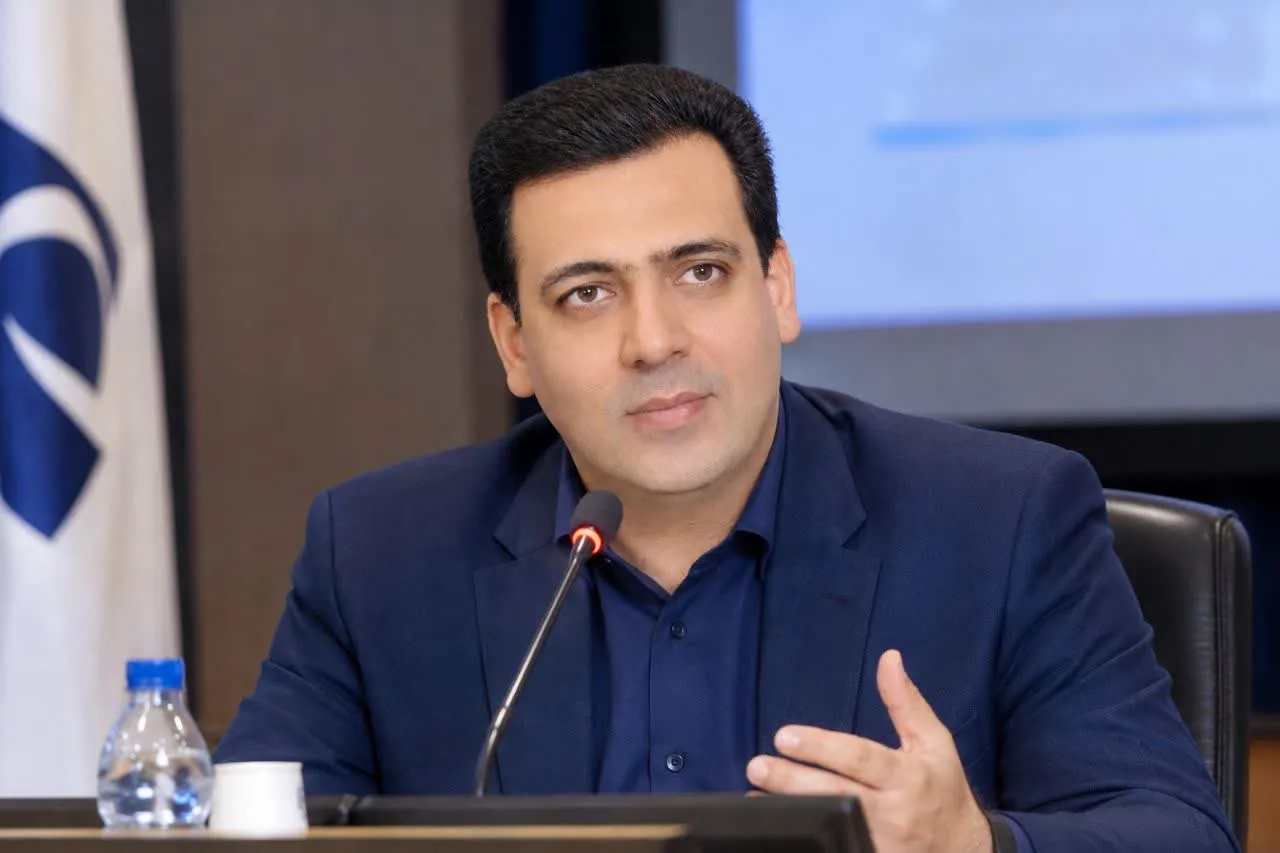
مدیر کارگزاری بیمه و فعال حوزه توسعه سرمایه انسانی و فروش با تأکید بر ضرورت بازنگری در شیوههای جذب و نگهداشت نیروهای جوان گفت: برای ایجاد جذابیت شغلی در صنعت بیمه، باید مسیر رشد حرفهای، آموزش مستمر، ساختار درآمدی شفاف و فرصت تبدیلشدن به مشاوران متخصص برای نسل جدید فراهم شود.
امیرحسین رمضانی، مدیر کارگزاری بیمه و فعال حوزه توسعه سرمایه انسانی و فروش، در گفتوگو با بازارکار صنعتی اصفهان با اشاره به چالشهای جذب نسل Z در صنعت بیمه اظهار کرد: یکی از مسائل اصلی، فاصله میان انتظارات جوانان از یک فرصت شغلی مطلوب و تصویری است که بخشی از صنعت بیمه از موقعیتهای شغلی خود ارائه میدهد.
وی افزود: بسیاری از جوانان امروز، علاوه بر درآمد، به دنبال فرصتهایی برای یادگیری، رشد فردی، استقلال حرفهای و برخورداری از آیندهای قابل برنامهریزی هستند. در مقابل، معرفی فعالیت بیمهای صرفاً در قالب فروشندگی، با درآمد نامشخص یا تأکید بر جذب مشتری، میتواند تردیدهایی برای ورود استعدادهای جوان به این حوزه ایجاد کند.
رمضانی با بیان اینکه نباید همه جوانان را با یک معیار ارزیابی کرد، تصریح کرد: مسئله اصلی این است که سازمانها ارزش واقعی فرصتهای شغلی خود را بهروشنی معرفی کنند و مسیر مشخصی برای پیشرفت نیروهای خود در نظر بگیرند.
چالش تعهد شغلی ضرورت بازنگری در شیوههای مدیریتی
این فعال حوزه توسعه سرمایه انسانی و فروش درباره دیدگاه برخی مدیران مبنی بر کاهش صبر و تعهد شغلی نسل جدید گفت: پیش از قضاوت درباره جوانان، لازم است شیوههای مدیریتی و شرایطی که برای فعالیت آنها فراهم میشود نیز مورد بررسی قرار گیرد.
وی ادامه داد: هنگامی که نیروی تازهوارد آموزش کافی دریافت نمیکند، انتظارات شغلی برای او روشن نیست، درآمد قابل پیشبینی ندارد و از آینده خود در صورت عملکرد مناسب آگاه نیست، نمیتوان تمام مسئولیت ترک شغل را به کمبود تعهد او نسبت داد.
رمضانی در عین حال تأکید کرد: جوانان نیز باید بدانند که دستیابی به استقلال مالی و موفقیت حرفهای، بدون یادگیری، استمرار، مسئولیتپذیری و پذیرش دشواریهای طبیعی ابتدای مسیر امکانپذیر نیست.
به گفته وی، رابطه میان کارفرما و نیروی جوان دوسویه است سازمان باید فرصت رشد واقعی فراهم کند و فرد نیز برای تبدیلشدن به یک متخصص، زمان و انرژی بگذارد. تحقق آیندهای مطلوب در محیط کار، مستلزم پایبندی هر دو طرف به تعهدات خود است.
شفافیت درآمد عامل مؤثر در جذب نیروهای جوان
مدیر کارگزاری بیمه با اشاره به اهمیت مدلهای درآمدی در مشاغل فروش بیان کرد: ساختار درآمد یکی از عوامل تعیینکننده در جذب نیرو است بهویژه برای جوانانی که در ابتدای مسیر شغلی قرار دارند و ممکن است از پشتوانه مالی کافی برخوردار نباشند.
رمضانی افزود: اگر فرصت شغلی صرفاً بر دریافت پورسانت استوار باشد و عواملی مانند آموزش، حمایت حرفهای، دسترسی به سرنخهای فروش، ابزارهای مناسب و زمان منطقی برای رسیدن به نتیجه در نظر گرفته نشود، ریسک شروع فعالیت برای فرد افزایش مییابد.
وی شفافیت در مدل پرداخت را ضروری دانست و گفت: از ابتدا باید مشخص باشد چه بخشی از درآمد ثابت و چه بخشی وابسته به عملکرد است، کارمزد چگونه محاسبه میشود و پرداختها تحت چه شرایطی صورت میگیرد.
این فعال حوزه فروش با تأکید بر اینکه همه مشاغل بیمهای الزاماً نباید از یک الگوی پرداخت یکسان پیروی کنند، خاطرنشان کرد: نوع همکاری، مسئولیتها، هزینههای جذب مشتری و ساختار اقتصادی کسبوکار در تعیین مدل درآمدی مؤثرند. آنچه اهمیت دارد، تناسب میان ریسک، تلاش و پاداش و پرهیز از وعده درآمدهای بالا بدون پشتوانه است.
فروش بیمه فرصتی برای شکلگیری یک مسیر حرفهای
رمضانی با اشاره به ظرفیتهای شغلی صنعت بیمه گفت: فعالیت در این صنعت به فروش یک محصول محدود نمیشود، بلکه با مدیریت ریسک، حفاظت از داراییها، امنیت مالی خانوادهها و تداوم فعالیت کسبوکارها ارتباط دارد.
وی توضیح داد: افراد فعال در این حوزه میتوانند بهتدریج مهارتهایی همچون مذاکره، تحلیل نیاز مشتری، مدیریت ارتباطات، شناخت محصولات مالی، حل مسئله و توسعه بازار را کسب کنند.
به گفته وی، برای مثال، کارشناس فروش بیمههای بازرگانی باید ریسکهای یک کسبوکار را بشناسد و پوشش بیمهای متناسب با نیازهای مشتری پیشنهاد دهد. در حوزه بیمههای زندگی نیز مشاور باید شرایط، اهداف و توان مالی مشتری را بررسی کند و از ارائه پیشنهادهای نامتناسب بپرهیزد.
وی تأکید کرد: نگاه حرفهای به مشاغل بیمهای باید فراتر از فروش کوتاهمدت باشد و بر پرورش نیروهایی متمرکز شود که از دانش تخصصی برخوردارند، اعتماد مشتری را حفظ میکنند و در بلندمدت ارزشآفرینی دارند.
آموزش نیروی جوان باید با واقعیتهای بازار هماهنگ شود
این فعال حوزه توسعه سرمایه انسانی، آموزش تخصصی محصولات بیمهای را ضروری اما ناکافی دانست و گفت: نیروهای تازهوارد باید نحوه گفتوگو با مشتری، طرح پرسشهای مناسب، تشخیص نیاز واقعی، مدیریت اعتراضها و ارائه پیشنهاد حرفهای بدون فشار یا اغراق را نیز بیاموزند.
رمضانی افزود: الگوی مناسب آموزش باید ترکیبی از دانش فنی، تمرین عملی، مشاهده عملکرد افراد باتجربه، مربیگری و ارزیابی مستمر باشد.
وی با تأکید بر لزوم حمایت از نیروهای تازهوارد تصریح کرد: نباید فرد از ابتدای ورود به مجموعه رها شود و تنها با هدف فروش مواجه باشد. لازم است برنامهای روشن برای یادگیری در هفتههای نخست، تمرین مهارتها، دریافت بازخورد و ارزیابی عملکرد او تدوین شود.
به گفته رمضانی، آموزش نیز نباید به دورههای ابتدایی محدود بماند زیرا با تغییر بازار، نیاز مشتریان و ابزارهای فناوری، مهارتهای نیروی انسانی هم باید بهروز شود.
فناوری و هوش مصنوعی فرصتی برای ارتقای نقش کارشناسان بیمه
مدیر کارگزاری بیمه درباره تأثیر فناوری و هوش مصنوعی بر آینده مشاغل بیمهای اظهار کرد: فناوری میتواند فرایندهایی مانند ثبت و تحلیل اطلاعات مشتریان، پیگیری فروش، تولید محتوای آموزشی، پاسخگویی اولیه و شناسایی فرصتهای جدید بازار را متحول کند.
وی افزود: فناوری را نباید صرفاً تهدیدی برای اشتغال دانست این ابزارها میتوانند با کاهش زمان صرفشده برای فعالیتهای تکراری، فرصت بیشتری برای تحلیل، مشاوره و ارتباط انسانی در اختیار کارشناسان قرار دهند.
رمضانی در عین حال خاطرنشان کرد: نتیجه استفاده از فناوری به نحوه بهکارگیری آن، کیفیت دادهها، آموزش کارکنان و رعایت محرمانگی اطلاعات مشتریان بستگی دارد و نمیتوان حذف قطعی مشاغل یا افزایش بهرهوری در همه شرایط را نتیجه آن دانست.
وی آشنایی با ابزارهای دیجیتال را فرصتی مهم برای نسل Z برشمرد و تأکید کرد: این مهارتها باید در کنار دانش بیمهای، تفکر تحلیلی، اخلاق حرفهای و توانایی برقراری ارتباط با افراد قرار گیرند.
پنج اقدام برای جذب و نگهداشت نسل Z در صنعت بیمه
رمضانی با تأکید بر ضرورت تغییر نگاه مدیران به سرمایه انسانی گفت: نیروی فروش نباید صرفاً ابزاری برای دستیابی به اهداف ماهانه تلقی شود بلکه باید بهعنوان سرمایهای دیده شود که آموزش و رشد آن میتواند در بلندمدت برای مشتریان، سازمان و توسعه فرهنگ بیمه ارزش ایجاد کند.
وی پنج اقدام را برای بهبود جذب و نگهداشت نیروهای جوان ضروری دانست:
۱. تعریف شفاف موقعیت شغلی: مشخصکردن مسئولیتها، شرایط همکاری و ساختار درآمدی از ابتدای فعالیت.
۲. طراحی برنامه آموزش و مربیگری: فراهمکردن مسیر یادگیری و حمایت حرفهای برای نیروهای تازهوارد.
۳. استقرار نظام ارزیابی منصفانه: سنجش عملکرد بر اساس شاخصهایی فراتر از میزان فروش، از جمله کیفیت مشاوره، رضایت مشتری، رعایت اصول حرفهای و استمرار عملکرد.
۴. ترسیم مسیر پیشرفت شغلی: مشخصکردن فرصتهای تخصصیشدن، ورود به جایگاههای مدیریتی یا فعالیت در حوزه آموزش برای افراد دارای دانش و تجربه بیشتر.
۵. بهرهگیری هوشمندانه از فناوری و انعطاف کاری: استفاده از ابزارهای دیجیتال و روشهای کاری منعطف، متناسب با نیازهای عملیاتی، ضوابط حرفهای و تعهدات مجموعه.
وی تأکید کرد: اگر انتظار داریم نسل جدید به صنعت بیمه اعتماد کند، این اعتماد باید در تجربه واقعی فعالیت شغلی در این صنعت نیز قابل مشاهده باشد.
توصیه به جوانان انتخاب شغل فراتر از درآمد ماههای نخست
این فعال حوزه توسعه سرمایه انسانی و فروش در توصیه به جوانانی که هنوز مسیر شغلی خود را انتخاب نکردهاند، گفت: هنگام انتخاب شغل نباید تنها عنوان موقعیت یا درآمد ماههای نخست را در نظر گرفت بلکه باید بررسی کرد که آن حرفه چه مهارتهایی ایجاد میکند، چه فرصتهایی برای یادگیری دارد، تا چه اندازه با تواناییها و علاقهمندیهای فرد سازگار است و آیا امکان تبدیلشدن به یک متخصص در آن وجود دارد یا خیر.
رمضانی با اشاره به دشواریهای فعالیت در صنعت بیمه افزود: موفقیت در فروش و مشاوره بیمه به یادگیری، پیگیری، اعتمادسازی و رعایت اخلاق حرفهای نیاز دارد بنابراین نباید این حوزه را مسیری برای کسب درآمد سریع و بدون تلاش معرفی کرد.
وی ادامه داد: در عین حال، تجربههای ناموفق دیگران یا برداشتهای قدیمی نباید مانع شناخت فرصتهای این صنعت شود. جوانان میتوانند با تحقیق، گفتوگو با افراد باتجربه و بررسی دقیق شرایط همکاری، درباره ورود به این حوزه تصمیم بگیرند.
آینده صنعت بیمه در گرو توسعه سرمایه انسانی و اعتماد مشتری
رمضانی در جمعبندی دیدگاه خود درباره آینده بازار کار بیمه اظهار کرد: به آینده این صنعت امیدوار است، اما تحقق چشمانداز مطلوب را مستلزم توجه به چالشهای موجود دانست.
وی گفت: آینده صنعت بیمه به میزان موفقیت در ایجاد پیوند میان تخصص، فناوری، اعتماد مشتری و توسعه سرمایه انسانی وابسته است. نسل Z تنها نیروی کاری نیست که باید خود را با ساختارهای موجود تطبیق دهد، بلکه میتواند در بهروزرسانی شیوههای ارتباطی، توسعه خدمات دیجیتال و بهبود تجربه مشتری نیز نقش داشته باشد.
این مدیر کارگزاری بیمه در پایان تأکید کرد: مدیران و فعالان صنعت مسئولاند محیطی فراهم کنند که در آن یادگیری، تلاش و عملکرد حرفهای زمینه دیدهشدن و رشد داشته باشد. اگر قرار است جوانان آینده شغلی خود را در صنعت بیمه جستوجو کنند، باید مسیری واقعی، شفاف و قابل رشد پیش روی آنان قرار گیرد چراکه آینده این صنعت تنها با افزایش فروش ساخته نمیشود، بلکه به تربیت نیروهای متخصص، حفظ اعتماد مردم و ایجاد ارزش پایدار برای مشتریان و کارکنان وابسته است.
ارسال نظرات