تازه ها
معاون وزیر تعاون، کار و رفاه اجتماعی:
تأمین مالی خرید تجهیزات برای کسبوکارهایی که از سقف وام استفاده کردهاند
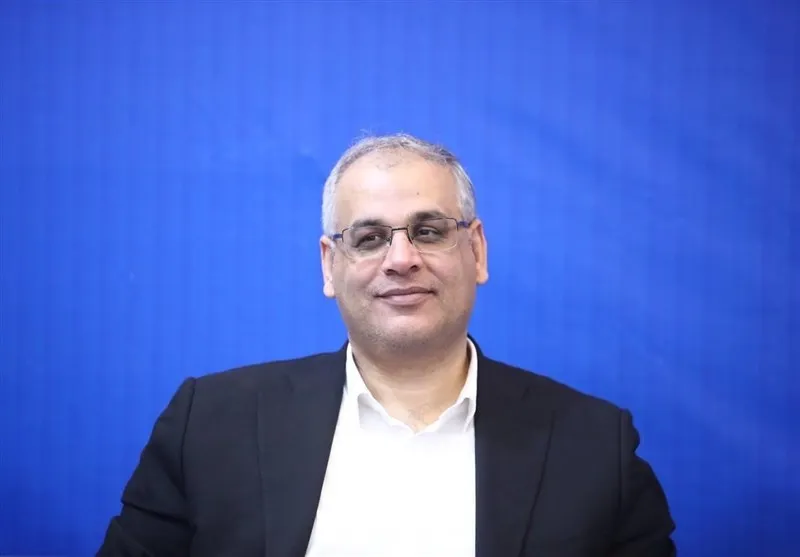
معاون توسعه کارآفرینی و اشتغال وزارت تعاون، کار و رفاه اجتماعی با تأکید بر اینکه در شرایط کنونی اولویت، حفظ تولید و اشتغال است، گفت: دستگاههای متولی باید بنگاههای فعالی را که با کمبود نقدینگی روبهرو هستند، شناسایی و به بانکها معرفی کنند تا دسترسی به تسهیلات تنها به میزان و ماندگاری سپرده وابسته نباشد.
معاون توسعه کارآفرینی و اشتغال وزارت تعاون، کار و رفاه اجتماعی با تأکید بر اینکه در شرایط کنونی اولویت، حفظ تولید و اشتغال است، گفت: دستگاههای متولی باید بنگاههای فعالی را که با کمبود نقدینگی روبهرو هستند، شناسایی و به بانکها معرفی کنند تا دسترسی به تسهیلات تنها به میزان و ماندگاری سپرده وابسته نباشد.
در شرایطی که تأمین مالی یکی از مهمترین چالشهای پیشروی بنگاههای اقتصادی، بهویژه کسبوکارهای کوچک و تعاونیها به شمار میرود، استفاده از ابزارهای نوین مالی، تسهیل دسترسی تولیدکنندگان به منابع بانکی و اصلاح سازوکارهای تأمین اعتبار، اهمیتی دوچندان یافته است. در همین راستا، نقش نظام بانکی در حمایت از تولید، حفظ اشتغال و فراهم کردن زمینه توسعه کسبوکارها بیش از گذشته مورد توجه قرار گرفته است. در حاشیه هجدهمین نمایشگاه بینالمللی نظام مالی، سرمایهگذاری و زیرساختهای دیجیتال در محل دائمی نمایشگاههای بینالمللی تهران، خبرنگار ایرنا در گفتوگو با «سید مالک حسینی» معاون وزیر تعاون، کار و رفاه اجتماعی، به بررسی عملکرد بانک توسعه تعاون، چالشهای تأمین مالی بخش تعاون، ضرورت بهرهگیری از ابزارهای نوین مالی و راهکارهای حمایت از بنگاههای کوچک و متوسط پرداخت. در ادامه متن این گفتوگو را میخوانیم.
نقش بانک توسعه تعاون در پشتیبانی از تعاونیها چیست؟
سید مالک حسینی تأمین مالی را یکی از ارکان راهاندازی و تداوم کسبوکار دانست و اظهار داشت: برخورداری از ایده، محصول و بازار مناسب برای راهاندازی یا حفظ یک کسبوکار کافی نیست و نظام بانکی به عنوان یکی از ارکان تأمین مالی، نقشی انکارناپذیر در این زمینه دارد.
وی با اشاره به نقش بانک توسعه تعاون در پشتیبانی از تعاونیها، گفت: در اسناد بالادستی از جمله برنامه هفتم، سهم ۲۵ درصدی برای بخش تعاون هدفگذاری شده، در حالی که سهم کنونی این بخش نزدیک به پنج درصد است. به نظر من این هدفگذاری نیازمند بازنگری جدی است، زیرا فاصله زیاد میان هدف و وضع موجود میتواند انگیزه و همراهی لازم برای تحقق آن را کاهش دهد.
معاون وزیر تعاون، کار و رفاه اجتماعی افزود: افزایش سهم تعاون از پنج به ۱۰ درصد، هرچند به معنای دو برابر شدن سهم این بخش است، دستیافتنیتر به نظر میرسد؛ اما وقتی قرار است این سهم در کمتر از پنج سال به پنج برابر برسد، ایجاد توافق و انگیزه مشترک برای تحقق آن دشوارتر میشود و ممکن است هدف بهتدریج از دستور کار خارج شود.
بانک توسعه تعاون بخشی از فاصله خود با بانکهای بزرگ را جبران کرده است
حسینی درباره عملکرد بانک توسعه تعاون گفت: در نزدیک به دو سالی که در وزارت کار حضور داشتهام، حرکت این بانک در مسیر درست محسوس بوده است. پیشتر در زمینه زیرساختها و ابزارهای مالی فاصلهای با بانکهای بزرگ وجود داشت، اما به ارزیابی من، بانک توسعه تعاون در حال جبران این عقبماندگی است و در این زمینه به سطح بانکهای بزرگ نزدیک شده است.
وی با بیان اینکه بسیاری از بنگاههای تولیدی و خدماتی همچنان تأمین مالی را عمدتاً در قالب دریافت تسهیلات، آن هم با نرخ ترجیحی، دنبال میکنند، افزود: در دورهای که منابع به میزان بیشتری در دسترس بود، پرداخت تسهیلات با نرخهای چهار، پنج یا ۱۲ درصد امکان داشت؛ اما با توجه به نرخ تورم و هزینه تمامشده پول برای بانکها، نمیتوان مانند گذشته بر این شیوه تکیه کرد.
معاون توسعه کارآفرینی و اشتغال وزارت تعاون، کار و رفاه اجتماعی، تأمین مالی زنجیرهای، انتشار اوراق، استفاده از ظرفیت بازار سرمایه با عاملیت بانکها و تأمین مالی بر پایه مطالبات بنگاهها یا «فکتورینگ» را از ابزارهایی دانست که میتوانند در کنار تسهیلات متعارف به کار گرفته شوند. مسئولیت معرفی این ابزارها بر عهده ارائهدهندگان خدمات مالی است. وقتی بانک یا نهاد مالی خدمت تازهای تعریف میکند، باید کاربرد و شرایط استفاده از آن را برای جامعه هدف توضیح دهد و نباید انتظار داشته باشد که صاحبان کسبوکار خودشان از وجود آن مطلع شوند.
تأمین مالی خرید تجهیزات برای کسبوکارهایی که از سقف وام استفاده کردهاند
وی با اشاره به راهاندازی بازارگاه بانک توسعه تعاون برای پشتیبانی از بخش تعاون، گفت: این بازارگاه امکان معامله هم میان کسبوکارها و هم میان عرضهکنندگان و مصرفکنندگان را فراهم میکند. یکی از پیشنهادهای ما این است که از ظرفیت این بازارگاه برای تأمین مالی خرید و توسعه تجهیزات تولید نیز استفاده شود.
حسینی توضیح داد: ممکن است صاحب یک کسبوکار خرد با استفاده از تسهیلات اشتغال، دستگاه بافندگی یا میوهخشککن خریده و از سقف وام خود استفاده کرده باشد. وقتی این کسبوکار به مرحلهای میرسد که برای افزایش تولید به دستگاه دیگری نیاز دارد، محدودیت دریافت مجدد همان تسهیلات میتواند مانع توسعه آن شود. از سوی دیگر، دریافت وام عادی نیز معمولاً به مانده سپرده و امتیاز بانکی متقاضی وابسته است. در چنین وضعیتی، ابزار مالی دیگری میتواند به خرید تجهیزات کمک کند. حتی اگر نرخ آن از نرخ تسهیلات اولیه بیشتر باشد، کسبوکاری که به پایداری رسیده و گردش مالی دارد، میتواند توان بازپرداخت آن را داشته باشد. به گفته حسینی، این روش را میتوان ابتدا در بخش تعاون به کار گرفت و سپس به سایر بخشها گسترش داد.
معاون وزیر تعاون، کار و رفاه اجتماعی، دسترسی به منابع با نرخ متعارف، اعلام شفاف هزینه تأمین مالی، سرعت در پرداخت و طراحی ضمانتهایی را که هزینه اضافی به بانک تحمیل نکند، از زمینههای بهبود عملکرد بانک توسعه تعاون برشمرد.
مشکل بنگاههای کوچک فقط کمبود منابع نیست؛ دسترسی به منابع هم اهمیت دارد
حسینی در پاسخ به پرسشی درباره تأمین مالی تولید در شرایط تحریم و فشار خارجی گفت: محدودیت صادرات و افزایش هزینه واردات، دسترسی به منابع ارزی را دشوارتر میکند و بر تورم فشار میآورد. در چنین شرایطی، اگر منابع مالی به فعالیت تولیدی نرسد، تزریق پول میتواند فشار تورمی را بیشتر کند.
وی با استناد به آخرین آمار بانک مرکزی که بررسی کرده بود، گفت: بیش از ۹ هزار همت تسهیلات بانکی پرداخت شده و برآورد این است که حدود ۱۷ درصد آن به تسهیلات خرد اختصاص داشته است.
حسینی افزود: سهم تسهیلاتی که مستقیماً برای اشتغال خرد پرداخت میشود، در مقایسه با کل تسهیلات بانکی محدود است و بالا بودن رقم کل پرداختها لزوماً به معنای دسترسی بنگاههای کوچک به این منابع نیست.
معاون توسعه کارآفرینی و اشتغال وزارت تعاون، کار و رفاه اجتماعی، حرکت بانک مرکزی به سمت کنترل پایه پولی و تأمین مالی زنجیرهای را مثبت ارزیابی کرد و گفت: بخشی از منابع بانکی به تمدید یا بازتنظیم بدهیهای قبلی و بخشی به تأمین سرمایه در گردش اختصاص مییابد. تأمین سرمایه در گردش برای حفظ اشتغال اهمیت دارد، اما مسئله این است که برخی بنگاههای کوچکِ دارای ظرفیت رشد، همچنان به منابع بانکی دسترسی ندارند.
وی افزود: پول در بسیاری از واحدهای تولیدی بهسرعت صرف خرید مواد اولیه، پرداخت دستمزد و سایر هزینههای جاری میشود و برای مدت طولانی در حساب بانکی نمیماند. بنابراین اگر مانده و ماندگاری سپرده ملاک اصلی باشد، ممکن است یک بنگاه فعال، بهرغم داشتن فروش و توان بازپرداخت، از چرخه دریافت تسهیلات خارج شود.
وی پیشنهاد کرد: دستگاههای متولی، با شاخصهای متناسب با هر بخش، فهرستی از بنگاههایی تهیه کنند که تولیدشان برقرار است اما کمبود نقدینگی دارند. به گفته او، این ارزیابی باید نشان دهد کدام بنگاهها با وجود نداشتن سپرده کافی، از محل فعالیت خود توان بازپرداخت منابع را دارند.
حفظ تولید بدون تقویت تقاضا ممکن نیست
حسینی تقویت تقاضا را مکمل تأمین مالی بنگاهها دانست و افزود: وقتی صادرات با محدودیت روبهروست، بازار داخلی برای فروش محصولات اهمیت بیشتری پیدا میکند. اگر در کنار تأمین سرمایه در گردش تولیدکننده، امکان خرید برای متقاضیان نیز فراهم شود، منابع مالی مستقیمتر به فروش محصول و تداوم تولید کمک میکند.
وی با تأکید بر اینکه توسعه مقطعی برخی فعالیتها همچنان امکانپذیر است، گفت: راهبرد کلی در شرایط فعلی باید حفظ تولید و اشتغال باشد. معاون وزیر تعاون، کار و رفاه اجتماعی همچنین با اشاره به همکاری این وزارتخانه و بانک توسعه تعاون، ابراز امیدواری کرد که نتایج تلاشهای مشترک در حوزه تأمین مالی تا پایان سال نمایان شود.
آگهی استخدام
مطالب بیشتر
ارسال نظرات